Войдите или зарегистрируйтесь
Вы сможете писать комментарии и посты, ставить лайки и другое
Поиск
Тёмная тема

Посты с тегом: банк

Что реально случится, если пропустить оплату кредита на 1-2 дня?

У знакомого в этом месяце вышла почти анекдотичная ситуация - зарплату обещали в среду, бухгалтерия перенесла на пятницу, а платеж по кредиту у него висел в четверг. И самое обидное - поменять дату списания через приложение нельзя, банки берут заявление и меняют график далеко не сразу, задним числом это точно не работает. В итоге получились два дня просрочки, и я решил разобраться вместе с ним, чем это грозит на самом деле.

Оказывается, просрочка засчитывается уже в 00:01 следующих суток после даты платежа по графику, и система реагирует автоматически, ей неважно, по какой причине человек не заплатил. Максимальный размер неустойки прописан в законе - если банк продолжает начислять проценты на просроченную сумму, то не больше 21% годовых, а если проценты замораживают, то не больше 0,11% в день, это примерно 40% годовых.

Звучит пугающе, но по факту второй вариант получается почти таким же по деньгам, ведь основную ставку по кредиту в этот момент не платишь. И считают неустойку только с просроченного платежа, а не со всей суммы долга - при взносе в 17 000 рублей два дня обходятся примерно в 18-32 рубля.

Мы вместе сравнили условия у нескольких банков, и разброс там довольно ощутимый. У одного из крупных банков по кредитке неустойка около 37% годовых, но куда неприятнее другое - сгорает беспроцентный период, и если в грейсе было, скажем, 42 000 рублей покупок, проценты начислят на всю сумму с даты каждой операции, вот тут счет уже действительно идет на тысячи. У другого банка пени не выше 0,1% в день или 21% годовых, и трогают только просроченный обязательный платеж. По одной из платиновых карт третьего банка ставка около 21% годовых на просроченную часть, и капает она до полного погашения.

У банка с известной рассрочкой ставка стандартная - около 21% годовых, а вот держателям специальной карты повезло больше - отсчет начинается только с шестого дня и при долге выше 550 рублей, такого запаса у других мы не встретили. Отдельно у них снимают неустойку при технических сбоях, если деньги ушли вовремя, но застряли по дороге - достаточно показать подтверждение перевода. А у банка, который дает рассрочку на покупки, ставка 0,1% в день с первого же дня, и там же могут срезать или вовсе обнулить одобренный лимит без предупреждения.

Но главное - это не сами рубли неустойки, а то, что уходит в кредитную историю. Банк передает данные в бюро автоматически, независимо от суммы и длины просрочки, и запись хранится там семь лет с момента последнего изменения досье. Скоринг смотрит на глубину просрочки: до 29 дней, от 30 до 59, от 60 до 89 и свыше 90.

Просрочка знакомого попала в самую мягкую категорию и почти не скажется на рейтинге, но ее все равно увидит каждый банк, который в ближайшие семь лет будет смотреть его анкету. И куда опаснее не глубина, а повторяемость - одна просрочка читается как случайность, а три-четыре коротких за год уже складываются в картину человека, который не следит за своим графиком.

Что в итоге сделал знакомый: позвонил в банк заранее и зафиксировал обращение, внес часть суммы, чтобы уменьшить базу для неустойки, и проверил, не спишут ли деньги утром - если списание идет вечером в дату платежа, лучше занести накануне. И сохранил чек перевода через СБП на всякий случай - если платеж зависнет, это будет основанием требовать отмены неустойки.
Показать полностью...
+1
5

Платили банку без просрочек, а лимит все равно срезали, в чем причина?

Недавно разбирался с историей: человек ни разу не допустил просрочку, а ему все равно вдвое обрезали лимит по карте и вдобавок сократили льготный период. Первая реакция почти всегда одна — «наверное, я сам где-то накосячил». Могу сразу успокоить, обычно причина совсем не в держателе карты.

Логика банка простая: он получает прибыль не в те месяцы, когда клиент укладывается в грейс, а наоборот, пока действует беспроцентный период, деньги для вас бесплатные, банку это невыгодно. Сюда же добавляется схема с «кредитной каруселью»: заемщик переводит средства с карты на вклад под процент, а перед окончанием грейса забирает и закрывает долг, оставаясь в плюсе за счет разницы в ставках. Плюс растет общая просрочка по кредиткам, и банки на всякий случай подстраховываются даже в отношении надежных клиентов. А если лимит большой, а расходуете вы малую долю, замораживать под вас лишнюю сумму банку тоже смысла нет.

Вправе ли банк так поступать без вашего согласия? Да, вполне законно и пункт о пересмотре условий почти всегда есть в договоре. Единственное исключение: менять правила задним числом, применяя их к уже совершенным покупкам, банк не имеет права.

Что делать, если лимит все же срезали. Сначала позвоните в поддержку и уточните причину, иногда все упирается в устаревшую информацию о доходе. Отправьте свежую справку 2-НДФЛ, самозанятым подойдет выписка из приложения «Мой налог». Пользуйтесь картой чаще: банки в первую очередь сокращают лимиты там, где карта простаивает без дела. С повторной заявкой на увеличение не спешите, выждите хотя бы месяц-полтора.

С уменьшением грейса ситуация опаснее и риск не в самом сокращении срока, а в том, что вы по инерции продолжаете платить по старой схеме. Откройте приложение банка, посмотрите актуальную дату окончания льготного периода, поставьте напоминание и уточните, как теперь считается срок.

Если задолженность превысила новый лимит, требовать погасить разницу единовременно банк не станет, но пользоваться картой до этого момента не получится. А если вам начислили комиссию за превышение по вине самого банка, добивайтесь ее отмены. На кредитную историю снижение лимита не влияет, портят репутацию только просрочки, но косвенно растет коэффицие
Показать полностью...
+1
10

Почему банки не любят тех, кто работает сам на себя

Парадокс на первый взгляд: человек честно платит налоги, зарабатывает больше среднего, а банк все равно отказывает в кредите. Клиентам я объясняю это так.

Главная причина - нестабильность дохода. Скоринг банков заточен под предсказуемый поток денег, как у наемного сотрудника. У частного специалиста в один месяц может быть сто тысяч, а в следующем - десять, и гарантированной зарплаты за спиной нет.

Есть и проблема подтверждения дохода. Справку из «Моего налога» банки принимают неохотно - идеальный заемщик для них тот, кто покажет 2-НДФЛ. С апреля 2026 года Центробанк требует учитывать при расчете долговой нагрузки только доходы, подтвержденные ФНС, а с июля неподтвержденный доход будут засчитывать лишь на 90% от заявленной суммы.

На мой взгляд, это самая обидная часть истории. Человек честно легализовался, платит налоги, собирает все справки - и в итоге оказывается в худшем положении, чем тот, кто получает серую зарплату, но может принести привычную банку бумагу от работодателя. Мастер со стабильным доходом в сто тысяч рублей порой менее интересен банку, чем офисный сотрудник с официальной зарплатой в пятьдесят. Справедливым такой расклад назвать сложно.

Даже если заявку рассматривают, требования жестче обычных: статус самозанятого нужен минимум за полгода-год, первоначальный взнос по ипотеке - от пятнадцати до тридцати процентов, а платеж не должен превышать сорока-пятидесяти процентов от подтвержденного дохода. Часто советуют привлекать созаемщика с официальным заработком.

С начала 2026 года стало только хуже - доля самозанятых среди ипотечных заемщиков стремится к нулю, а почти половина опрошенных жалуются на серьезные трудности с получением кредита.

Шансы все же есть. Идите в банк, где уже открыт счет или вклад - там обороты видны и без справок. Соберите максимум документов: выписки за год-два, договоры с клиентами, акты работ. Подумайте про созаемщика и закройте мелкие долги перед подачей заявки. Не рассылайте заявки во все банки подряд - каждый отказ портит кредитную историю, лучше выбрать два-три банка. МФО - запасной вариант, хотя и под более высокий процент.

Я убежден, что банки закрывают дверь перед самозанятыми не из вредности, а из-за конфликта между природой такого заработка и старыми скоринговыми моделями. Но решать эту проблему все равно придется - либо на уровне законодательства, либо самими банками.
Показать полностью...
+1
6

Закрыла кредит, спасла мамину квартиру - и это все я)

Я уже писала, что мне по наследству перешла мамина квартира и кредит под залог этой самой квартиры. И про то, что банк неоднократно пытался эту квартиру отобрать всеми нелегальными способами. Потому что легально не получалось: я ежемесячные платежи в должном объеме вносила, не уклонялась, не скрывалась.

Тогда как Совкомбанк умудрялся терять мои деньги, нарушать наше мировое соглашение и пытался со мной судиться. В результате первого суда мы и заключили это соглашение. Второй и третий суды банк проиграл. Пытался давить на меня приставом. Но на меня в спокойном состоянии давить дохлое дело, а уж когда режим кобры активирован - тем более.

К счастью, когда банк подал в суд на пристава, проиграл и подал апелляцию, дело было уже в нашем областном суде, а не в местечковом, в маленьком городке, где и обретается квартира. А область - это уже другой уровень, простора для махинаций меньше. Пристав по этому поводу дергалась, банк, вероятно, рассчитывал, что я не найду средства на погашение остатка долга.

Но мир не без добрых людей и большинство таких людей - мои друзья. Да, еще один долг, но лучше отдавать друзьям, а не банку. Однако даже имея на руках всю сумму, я не собиралась отдавать ее напрямую банку. Нет, только через приставов, только контроль. И приставу, которая моим делом занималась, пришлось открывать дело заново, хотя и не хотела она.

Итак, исполнительное производство было возобновлено, сумма долга скорректирована, ограничения, которые банк безосновательно наложил на мой счет, сняты. И я оплатила остаток долга, тут же побежала в банк и взяла справку о погашении. А через пару дней кредит закрыли. Словами не передать, как я волновалась, что банк снова потеряет деньги. Но заготовленные обращения в прокуратуру, ФССП и Центробанк немного успокаивали. Да и сотруднице банка с говорящей фамилией Козлова, которая все это время и судилась со мной, я так и заявила: теперь буду биться до конца. Вряд ли это ее испугало. А вот знание, что я пойду во все указанные организации - возможно.

В результате все обошлось. И после пары напоминаний банк даже отправил в Росреестр прошение о снятии обременения с квартиры. Росреестр, конечно. не возразил. А я выдохнула. Хотя вот уже месяц прошел, а мне даже непривычно. Я же все эти три года находилась в состоянии постоянной боевой готовности, а тут все, победила и дергаться не нужно. Как-то непривычно и необычно.

Но как бы то ни было - поздравления принимаю) И хочу сказать, что даже с банком есть смысл бороться, если закон и правда на нашей стороне. Потому что нельзя, вот просто категорически нельзя уступать ворюгам. Пусть честно работают.
Показать полностью...
+1
10

Красный экран на сайте банка - не паникуйте, деньги никуда не делись

Расскажу вам про историю, которая вечером 3 августа напугала многих. Захожу на сайт банка проверить баланс, а вместо привычной страницы - красный экран и надпись «Подключение не защищено». Первая мысль: счет заблокировали или сайт взломали. На деле ни то, ни другое.

В тот вечер такое сообщение получили клиенты сразу семи крупных банков - ВТБ, Сбера, Т-банка, Альфа-банка, Промсвязьбанка, Россельхозбанка и «Санкт-Петербурга». И дело тут не в конкретном браузере: ошибку одинаково показывают и Chrome, и Firefox, и Edge, и Safari.

Причина чисто техническая. Подлинность сайта подтверждает TLS-сертификат - цифровой паспорт сайта. Выдают его удостоверяющие центры, и у каждого браузера есть свой список тех, кому он доверяет. С июня иностранные центры начали отзывать ранее выданные сертификаты: сначала GlobalSign, Let's Encrypt и Actalis, потом греческая HARICA и китайская TrustAsia.

Взамен банки перешли на сертификаты российского происхождения - их выдает удостоверяющий центр при Минцифры. Загвоздка в том, что мировые разработчики браузеров пока не добавили этот центр в число доверенных, вот система и бьет тревогу. Отозванных сертификатов уже десятки тысяч, так что подобные сообщения будут появляться и дальше.

Предупреждение браузера никак не связано с вашими деньгами. Оно не значит, что банк закрыл доступ к счету, что счет арестовали приставы или что аккаунт взломали. Со счетом и договором все в порядке, платежи идут своим чередом - изменился лишь технический способ, которым браузер убеждается, что перед ним настоящий банк.

Как зайти в личный кабинет, пока проблему не решили. Надежнее всего открыть мобильное приложение банка - там проверка подлинности идет своим путем, минуя браузерные списки. Подойдет и Яндекс Браузер, поскольку в нем российские сертификаты уже встроены по умолчанию. Третий вариант - загрузить сертификат Минцифры, но только с официального портала Госуслуг, и учитывать, что так вы расширяете круг доверия своего устройства.

Можно и просто нажать на предложение все же открыть страницу вопреки предупреждению - работать будет, но я бы не советовал приучать себя игнорировать такие сигналы: однажды похожая надпись выскочит уже на фальшивом сайте.

И коротко о главном: сбой сайта не оправдание для просрочки, она все равно испортит вам кредитную историю. Заплатить можно через приложение, банкомат, кассу или перевод из другого банка.
Показать полностью...
+2
11

Рассрочка тоже долг и суд об этом прекрасно знает - что важно знать при банкротстве

Расскажу вам одну закономерность, с которой сталкиваюсь снова и снова. Человек идет на банкротство, аккуратно выписывает все кредиты и займы, а потом узнает, что за ним все еще числится долг за холодильник, который он «оплатил рассрочкой» через маркетплейс.

Многие уверены, что «Ozon Рассрочка» или «Яндекс Сплит» это что-то совсем другое, не банковский кредит, а значит и правила к ним не применяются. На деле закон о банкротстве смотрит на суть отношений, а не на название сервиса. Одна сторона должна деньги, другая вправе их требовать — перед нами долговое обязательство. Точка.

Весной 2026 года сервисы оплаты частями получили официальный статус и попали в реестр Центробанка. Речь про «Доли», «Подели», «Части», рассрочку от Ozon и Сплит от Яндекса. Крупные обязательства теперь отражаются в кредитной истории, а оператор встает в общую очередь наравне с банками и микрофинансовыми организациями.

А теперь о сюрпризе. Если долги списывают через МФЦ, во внесудебном порядке, работает жесткое правило: списывают только то, что указано в заявлении. Забыли строчку — обязательство остается висеть, и после завершения процедуры оператор законно продолжит требовать деньги.
Рассрочка выпадает из памяти чаще всего именно потому, что не воспринимается как настоящий долг. Договора на руках нет, звонков из банка тоже, платежи тихо списываются в приложении маркетплейса. Человек добросовестно перечисляет кредиты и микрозаймы, а про четыре платежа за телевизор просто не вспоминает.

В судебной процедуре банкротства ситуация мягче: там освобождают и от незаявленных обязательств. Но кредитор, о котором забыли упомянуть, вправе перевести дело в суд и сорвать внесудебную процедуру.

С момента публикации сведений в ЕФРСБ по заявленным долгам замораживаются проценты, пени и неустойки. Взыскание тоже приостанавливается: звонки от коллекторов после этой даты нарушают закон о защите прав должников. А вот на незаявленные долги эта защита не распространяется вообще.
Внесудебная процедура через МФЦ длится полгода. Судебная идет дольше, обычно от восьми месяцев, и требует депозита на вознаграждение финансового управляющего.

Есть сценарий, при котором суд откажет в освобождении от долга: если человек оформляет рассрочки за пару недель до подачи заявления, уже понимая, что платить нечем. Такие покупки накануне банкротства суд расценивает как недобросовестность.

Отдельно стоит сказать про продукты вроде «Супер Сплита». Это не рассрочка, а полноценный потребительский кредит от банка-партнера. Списывается он так же, но в реестре фигурирует как кредитный долг, и применяются к нему кредитные правила.

Перед подачей заявления стоит собрать все действующие рассрочки в личных кабинетах маркетплейсов, выписать по каждой оператора, остаток долга и дату договора, а затем внести все это в список кредиторов с точной суммой.

Ошибка в списке стоит дороже, чем, кажется: незаявленный долг останется висеть после завершения процедуры, и оператор продолжит его требовать на законных основаниях.
Показать полностью...
+1
4

Как открывать сайты российских банков без установки корневых сертификатов в операционную систему

Если вы параноик как я и не хотите, чтобы за вами шпионили, но хотите открывать сайты российских банков в нормальных браузерах, то есть простое решение. Оно именно что простое и не создаёт вообще никаких проблем, хотя кажется сложным.

Решение - виртуалка, поэтому подходит для ПК на Windows или Linux. Качаете Oracle VirtualBox - это open source софт для создания виртуальных ПК, на которые вы потом ставите уже нужную ОС.
https://www.virtualbox.org/wiki/Downloads

Ещё раз: это не сложно, это просто. Качаете установщик Oracle VirtualBox, устанавливаете эту программу. Потом качаете образ какой-нибудь ОС. Я выбрал Linux Kubuntu, т.к. ставится за пару минут, вы можете выбрать хоть установочный ISO-файл с Windows 10 или 11.

Далее создаёте виртуальный ПК, подключая к нему ISO-образ операционки. Ставите ВНУТРИ виртуалки нужную ОС, перезагружаете виртуальный комп. Теперь у вас полностью изолированная система. В этой системе (внутри запущенной виртуалки) вы качаете и ставите Яндекс Браузер - российский браузер с уже встроенными российскими сертификатами от Минцифры.

Вот на Windows 10 внутри запущенной виртуалки с линуксом открыт Яндекс Браузер, в котором открыт сайт ВТБ, всё работает прекрасно:
Показать полностью...
+2
11

Я посчитал, сколько реально плачу банку за свою кредитку

Раньше я был уверен, что минимальный платеж по кредитке - это нормальная штука. Внес вовремя, просрочки нет, звонков из банка нет, живи спокойно. Пока не сел и не разложил цифры по полочкам. Оказалось, что я годами кормлю банк, а сам почти не двигаюсь с места.

Смотрите, что получается. Если взять долг в 100 000 рублей под ставку в районе 49,9% годовых, а именно к таким цифрам сейчас подобралась средняя ставка по кредитным картам и платить только минималку, закрывать этот долг придется почти шесть лет. Пять лет и восемь месяцев, если точно. И за это время я переплачу банку еще 80 000 рублей сверху. То есть фактически отдам почти вдвое больше, чем брал.

Сначала я не понимал, откуда такая математика. Разобрался, дело в том, из чего вообще состоит минимальный платеж. Обычно это 3-8% от суммы долга плюс проценты за отчетный период. У меня в банке, например, 3% от основного долга плюс проценты сверху. И вот тут кроется главная засада: деньги, которые я вношу, банк списывает не как попало, а по строгой очередности, сначала штрафы и комиссии, потом проценты, и только в последнюю очередь то, что реально уменьшает мой долг.

Взял для примера свою же ситуацию: долг сто тысяч, ставка 49,9%, минимальный платеж выходит 9 158 рублей. Из них 4 158 уходит банку просто как проценты, и только 5 000 реально гасит долг. Получается, меньше половины моих денег вообще работает на меня.

Еще я был уверен, что раз плачу вовремя, льготный период снова включается и карта опять становится беспроцентной. Оказалось, это миф. Грейс-период возвращается только после полного закрытия задолженности за расчетный период, а минималка просто спасает от просрочки и все, больше ничего. Пока долг висит, проценты капают каждый день, даже на новые покупки. То есть карта в этом режиме — уже не бесплатный инструмент, а обычный кредит под 49,9%.

Самое обидное то, как падает сам платеж со временем. Через год он уменьшается почти втрое, через два-три года - в шесть раз. Нагрузка на кошелек становится незаметной, и из-за этого кажется, что все под контролем. А на деле долг просто размазывается на годы вперед.

Я посчитал разницу между двумя подходами. Если платить не убывающую минималку, а фиксированную сумму, ту же самую первую минималку в 9 158 рублей - каждый месяц, не снижая ее вслед за банком, долг закроется всего за 15 месяцев, а переплата составит 36 000 вместо 80 000. Разница - 44 000 рублей и почти пять лет жизни в долгах. При этом из кармана каждый месяц уходит одна и та же сумма, разница только в том, сколько месяцев это будет продолжаться.

Проверил и на других суммах - схема с падающей минималкой везде одинаково невыгодна. 30 тысяч долга - переплата 22 000, сто тысяч - 80 000, триста тысяч - 246 000. Переплата стабильно держится в районе 73-82% от суммы долга, независимо от того, сколько вы должны.

Теперь я поступаю так, беру первую минималку и плачу ровно эту сумму каждый месяц, не давая ей падать. Убрал карту из активного оборота, чтобы новые покупки не подкидывали долг заново. Заодно проверил в приложении банка вариант перевода долга в рассрочку с фиксированным графиком - ставка там ниже карточной.

Если разобраться, минималка - это инструмент на месяц-два, чтобы перекрыть временный разрыв в доходах: задержали зарплату, не выплатили премию. Тут она действительно дешевле просрочки. Но когда временная мера растягивается на годы, вот тогда и начинается настоящая проблема. Опасна не сама ставка в 49,9%, опасен срок, в который вас незаметно затягивает минимальный платеж.
Показать полностью...
+1
6

Знакомому банк отказал в кредите три раза подряд, я помог разобраться

Приятель позвонил мне расстроенный - три банка подряд отказали ему в кредите, а объяснений ноль. Спросил у меня, что делать, я сам через это проходил и разбирался в теме, поэтому сел и разложил ему все. Делюсь с вами полезной информацией.

С начала 2026 года банки считают доход только по официальным документам, справкам и выпискам. Если часть зарплаты в конверте, как у него, банк видит человека беднее, чем он есть на деле. Второй момент - показатель долговой нагрузки, ПДН, это доля дохода, которая уходит на все платежи по кредитам разом. Летом Центробанк ужесточил лимиты, и если на выплаты уходит больше половины дохода, одобряют только одну заявку из десяти. А если за 80%, хоть не пытайся.

И банк не обязан говорить причину отказа, закон этого не требует. Решение принимает программа, скоринг, а не живой человек, поэтому и в отделении толком никто ничего не скажет. Но есть лазейка - банк обязан передать причину отказа в бюро кредитных историй. Формулировки там общие, вроде «высокая долговая нагрузка» или «негативная кредитная история», но уже направление ясно.
Посоветовал заказать свою кредитную историю. Через Госуслуги есть Центральный каталог кредитных историй, там покажут, в каких бюро вообще лежат данные. Дальше в каждое бюро отдельно за отчетом, два раза в год бесплатно. Внутри все кредиты, просрочки, кто запрашивал историю и причина последнего отказа.

Он сходил, и там нашлась ошибка - висел кредит, который он давно закрыл, банк просто не передал данные вовремя. Написали заявление в то бюро, где эта запись, у них по закону 30 дней на проверку, исправили. После этого следующая заявка прошла нормально.

Еще посоветовал проверить самозапрет на кредиты через Госуслуги - если он стоит, заявки отклоняют автоматически без всяких объяснений. Кто-то ставит его сам и забывает, а кто-то становится жертвой мошенников, которые оформляют запрет специально, чтобы человек не мог быстро взять деньги и разобраться в ситуации.

Если с историей все чисто и запрета нет, а отказы все равно идут, дело чаще всего в нагрузке. Тут помогает погасить мелкие долги, снизить лимиты по кредитным картам, потому что банк считает нагрузкой весь лимит целиком, даже если картой не пользуешься. И лучше не подавать заявки сразу в несколько банков подряд, серия отказов в истории сама по себе плохой знак для скоринга.
Он попробовал зайти повторно через месяц, уже с оформленным залогом и меньшей суммой - одобрили.

Мое мнение: банки давно смотрят не на человека, а на цифры в базе. Обидно, но факт - переживать бессмысленно, лучше потратить неделю на разбор своей истории, чем биться в закрытую дверь снова и снова. Приятелю помогло именно то, что он не побежал сразу в следующий банк, а сначала нашел ошибку и исправил ее.
Показать полностью...
+1
6

Когда банк «толкает» страховку вместе с кредитом, а потом выясняется, можно все вернуть

Брал кредит в прошлом году, и мне, как обычно, сунули страховку, подписывай тут, тут и вот здесь. Я не глядя расписался, потому что торопился, а потом дома почитал договор и понял, что заплатил лишних 30 тысяч за полис, который мне никто толком не объяснил.

Погуглил и оказалось, что есть такая штука - период охлаждения. Грубо говоря, тебе дают время передумать и вернуть деньги за страховку целиком. Если оформил ее вместе с кредитом - у тебя месяц, тридцать календарных дней. Если брал полис отдельно, без привязки к займу - две недели. А вот от ОСАГО или страховки на ипотечную квартиру отказаться нельзя вообще, эти обязательные.
Считать дни начинают не с оплаты и не с даты, когда полис начал действовать, а со следующего дня после подписи. Подписал первого числа - первый день пошел второго.

Деньги вернут полностью, если страховка еще не начала работать. Если уже действует хотя бы пару дней - вычтут эти дни из суммы, остальное отдадут. Никаких комиссий за расторжение брать не имеют права, это уже нарушение.

Сам процесс несложный. Берешь паспорт, договор страхования, квитанцию об оплате и реквизиты счета. Пишешь заявление в свободной форме - можно и по бланку страховой, если дадут. Указываешь данные, номер полиса, дату, требование вернуть деньги и куда переводить. Несешь заявление именно в страховую компанию, не в банк - это разные конторы, и отказ оформляют там. Можно лично отнести, можно почтой заказным письмом с уведомлением, а у некоторых есть личный кабинет, через который тоже принимают. На возврат у них есть семь рабочих дней.

Но вот тут важный момент, о котором я сам не подумал сразу, в некоторых договорах прописано, что если откажешься от страховки, банк поднимет ставку по кредиту. И поднимает прилично, на несколько процентов. Поэтому прежде чем бежать отказываться, я лично взял калькулятор и посчитал, что выгоднее - переплатить за страховку или переплатить за проценты на весь срок кредита. Если кредит короткий, а страховка дорогая - отказывайся смело. Если кредит длинный лет на пять, а ставка вырастет заметно - иногда дешевле оставить полис.

Кстати, банк вообще не обязан продавать страховку от своего партнера. Я потом нашел точно такой же полис в другой компании раза в полтора дешевле. Условие одно - риски и суммы должны совпадать с тем, что требует банк.

Если 30 дней уже прошли, тоже не все потеряно. Можно закрыть кредит досрочно, тогда вернут часть премии за неиспользованный срок. Или поискать в самом договоре страхования пункт про досрочное расторжение. А если страховку навязали с нарушениями, не предупредили о праве отказа, не дали выбора, есть смысл жаловаться финансовому омбудсмену или в Центробанк, а в крайнем случае идти в суд.

Я думаю, что страховку к кредиту почти всегда «впаривают» не потому, что она вам нужна, а потому что банку с нее капает комиссия. Советую читать договор от корки до корки, прежде чем что-то подписывать, и всем советую делать так же - 30 дней на передумать - это неплохой запас, но лучше вообще не подписывать не глядя.
Показать полностью...
+1
10

Как я попалась на удочку мошенников и чуть не потеряла все накопления

Как фрилансер, я постоянно нахожусь в поисках новых работодателей в интернете. Хотя я в прошлом сотрудник банка и часто сталкивалась с различными мошенническими схемами, однажды и я попала в неприятную ситуацию, которая чуть не лишила меня приличной суммы денег. Надеюсь, что эта история станет для кого-то уроком и не даст совершить такую глупую ошибку, какую допустила я.

Я пишу авторские статьи на заказ. Поэтому постоянно ищу новых заказчиков на различных платформах для фрилансеров. Я намеренно не буду называть площадку, на которой нашла злополучное объявление, т.к. ее администраторы никак не были связаны с мошенниками.

В объявлении говорилось, что для наполнения тематического сайта работодатель ищет для постоянного сотрудничества автора статей на финансовую тематику. Размещать работы должен был другой сотрудник, ответственный за оформление сайта.

Я связалась с рекрутом, чей аккаунт в Telegram был указан в объявлении. Мы пообщались, обсудили рабочие моменты, размер оплаты, объем работы и другие нюансы. Далее мои данные передали якобы начальнику рабочей группы, он написал мне, и мы продолжили обсуждение. Мне дали ссылку на сайт, где предполагалось размещение моих статей, все выглядело вполне прилично.

Далее мы перешли к вопросу оплаты моего труда. Делать просто переводы на карту мне отказались под предлогом того, что это приведет к определенным трудностям с подготовкой отчетов для налоговой. Поэтому мне предложили оплачивать работу непосредственно через площадку, где я нашла объявление. На самой площадке действительно был сервис для безопасной оплаты заказов. В нем на тот момент я зарегистрирована не была. Мне предложили зарегистрироваться, и тут я совершила первую большую ошибку: я не зашла в раздел регистрации на самой площадке, а перешла по присланной мне ссылке.

Визуально все выглядело ровно так же, как и на официальном сайте, те же разделы, то же оформление, на первый взгляд даже адрес выглядел так же (потом оказалось, что на поддельной странице в адресе была изменена одна буква, вместо a там была o). Я указала номер банковской карты, срок ее действия. Меня перебросило на новую страницу, где мне нужно было указать код, который должен прийти мне на номер телефона. Это нормальная практика при подвязке карты на площадках для фрилансеров, поэтому на этом этапе я не заподозрила ничего плохого.

Сообщения с кодом долго не было. Все это время мошенник был на связи и писал мне сообщения с вопросами: когда же я зарегистрируюсь, и почему он до сих пор не видит в системе моей карты. Я начала паниковать, погрешила на то, что у меня проблемы со связью (в моем регионе действительно иногда пропадает мобильная связь), а терять эту работу мне очень не хотелось, уж слишком хорошие условия мне предлагали. С 3 или 4 попытки смс поступило, и я ввела код на странице. Мой собеседник сообщил, что теперь все видит в системе, и пообещал прислать до конца дня договор на оказание услуг. Я, довольная собой, стала ждать в предвкушении интересной и прибыльной работы. Но тут мне на телефон пришло оповещение, что в мой личный кабинет в онлайн-банке был совершен вход с нового устройства. И тут меня бросило в холодный пот. Я попыталась войти в личный кабинет и не смогла, пароль уже сменили. На моем рабочем счету было немного денег, но на втором я откладывала деньги на отпуск, и там скопилась очень ощутимая для меня сумма. В этот момент я выдохнула и вспомнила инструкцию, которую много раз повторяла перепуганным клиентам, звонившим в колл-центр банка (на моей бывшей работе).

1) На банковской карте я нашла номер телефона технической поддержки для клиентов.
2) Позвонила по этому номеру и сразу выбрала пункт «связаться с оператором».
3) Когда мне ответил оператор, попросила сейчас же заблокировать карту и вход личных кабинет в онлайн-банке.
4) Назвала все данные, подтвердила блокировку.
5) Попросила проверить состояние обоих моих счетов, к счастью, деньги еще были на месте.

Уже позже, когда я немного успокоилась, я стала еще раз проверять страницы, на которые мне дали ссылки. Оказалось, что они были оформлены точно также, как и реальные страницы регистрации карты на платформе для фрилансеров. Отличие заключалось только в одной букве в адресе страницы.

На следующий день я сходила в отделение банка и заказала перевыпуск карты, т.к. ее данные были скомпрометированы, а также сменила логин и пароль для входа в личный кабинет.

Через несколько дней мне на телефон стали поступать сообщения от банка. Кто-то пытался оплатить с моей старой (уже заблокированной) карты проживание в одном из отелей Сочи на двоих на 7 дней. Операцию пытались провести несколько раз на сайте «Островок». К счастью, операции были отклонены.

В жизни бывает всякое, мошенники — отличные психологи, они знают, на какие точки надавить, чтобы заставить жертву предоставить нужные им банковские данные. Если вы вдруг поняли, что наговорили и написали незнакомцам лишнего, не тратьте время на самобичевание, сразу же свяжитесь с банком и заблокируйте карту и вход в личный кабинет на сайте или приложении банка. Это существенно повысит шансы сберечь ваши деньги и личные данные. Даже если никаких подозрительных операций пока не было, это не означает, что осторожные мошенники не воспользуются вашими данными позже, когда вы же забудете об инциденте. В таком случае лучше перестраховаться и лишний раз перевыпустить карту.

Надеюсь, мой опыт будет кому-нибудь полезен и убережет доверчивых людей от неприятностей.
А с какими мошенническими схемами сталкивались вы? Расскажите в комментариях, давайте поможем друг другу избежать неприятностей!
Показать полностью...
+4
11

Как работает система быстрых платежей

Согласно данным из открытых источников, россияне каждый день осуществляют до 37 миллионов переводов через СБП. Система быстрых платежей (СБП) обрела такую популярность благодаря своей простоте и скорости. Раньше, чтобы отправить деньги на счет в другом банке, нужно было знать полные реквизиты счета получателя, а теперь для перевода достаточно знать его номер телефона. А вы когда-нибудь задумывались, как именно работает СБП?

Что такое СБП

С 2019 года клиенты банков, входящих в систему СБП, могут мгновенно переводить деньги между счетами в разных банках по номеру телефона. Основным учредителем, контролером и гарантом честности таких переводов является Центробанк. Он же устанавливает основные правила, которым подчиняются все банки, поддерживающие СБП, например лимиты на бесплатные переводы, отсутствие комиссии за переводы между своими счетами и пр.

Как осуществляются переводы

После того как вы вводите номер телефона и сумму, которую хотите перевести получателю в другой банк, система проверяет 3 основных пункта:

1) достаточно ли денег на вашем счете;
2) не заблокирован ли счет получателя;
3) фамилию и имя получателя (чтобы предотвратить ошибочный перевод не тому человеку).

Когда все данные проверены и вы вводите код подтверждения платежа, деньги тут же списываются с вашего счета и практически мгновенно поступают на счет получателя. Так выглядит перевод для клиентов, но если бы деньги действительно отправлялись в момент подачи заявки, они чисто технически не могли бы поступить на счет получателя мгновенно. С точки зрения банков система устроена немного иначе:

1) В момент заполнения формы в приложении отправитель дает поручение своему банку отправить конкретную сумму конкретному получателю.
2) Банк блокирует нужную сумму на счете (при этом отправитель видит, что деньги уже списаны).
3) Банк проверяет все данные получателя и отправляет сообщение в банк получателя, что на такой-то счет в конце дня поступит такая-то сумма.
4) Банк получателя зачисляет на счет нужную сумму, которую берет из своего резервного фонда.
5) В конце дня банк отправителя передает в ЦБ информацию о всех переводах, которые его клиенты сделали в банк получателя, и после проверки одной суммой переводит все деньги за этот день. А гарантом того, что каждый из банков получит именно столько денег, сколько должен, выступает Центробанк.

Таким образом, в конце каждого рабочего дня взаимные расчеты проводят между собой все банки, входящие в СБП. Такая система позволяет в разы ускорить переводы и сделать их более удобными для клиентов. Таким же образом проходят и покупки, когда вы выбираете в разделе «Оплата» перевод по СБП.
Показать полностью...
+4
13

Биткоин застрял между 50 и 150 тысячами - и почему это нормально

Если посмотреть на прогнозы банков по биткоину этим летом, складывается ощущение, что аналитики сами не знают, что происходит. Один банк говорит про 53 тысячи, другой - про 150. Разброс огромный, и на первый взгляд кажется, что это просто гадание на кофейной гуще. Но если разобраться, за этим стоит вполне логичная картина.

Раньше рынок биткоина двигали в основном розничные инвесторы и немного крупных фондов. Сейчас все иначе. Появились спотовые ETF, публичные компании держат сотни тысяч монет, а решения институциональных игроков напрямую двигают цену.

Проблема в том, что этот же механизм работает и в обратную сторону. Когда деньги идут в фонды - цена растет быстро. Когда начинается отток - фонды вынуждены продавать активы, и давление на котировки только усиливается. Именно это и произошло в 2026 году: чистый отток из американских биткоин-ETF составил около 3,3 млрд долларов с начала года.

Продажа биткоинов компанией Strategy - это меньше половины процента от ее запасов. Сумма мизерная, если смотреть на общий рынок. Но дело не в сумме, а в самом факте. Компания годами строила образ структуры, которая только покупает и никогда не продает. И вот выяснилось, что финансовые обязательства могут заставить продавать даже самого упрямого держателя.
Это не крах модели, а скорее напоминание: даже у самых убежденных биткоин-максималистов есть счета, которые нужно оплачивать.

Почему прогнозы банков так сильно расходятся? Citi, Standard Chartered и Bernstein смотрят на один и тот же рынок, но закладывают разные предположения. Citi исходит из слабых денежных потоков и дает диапазон от 53 до 82 тысяч долларов. Standard Chartered верит, что основная волна продаж уже прошла, и называет 100 тысяч. Bernstein делает ставку на быстрое возвращение капитала и говорит про 150 тысяч.

По сути, каждый банк просто описывает свои текущие настроения, а не предсказывает будущее. Прогнозы движутся вслед за ценой: после падения цели снижают, после роста повышают. Ничего мистического в этом нет, это обычная работа аналитиков, которые не хотят сильно ошибиться в публичном прогнозе.

Мне кажется, самая большая ошибка - воспринимать халвинг и ограниченную эмиссию как гарантию роста. Да, сеть выпускает около 450 новых монет в сутки, и это действительно немного по сравнению с объемами крупных фондов. Но забывают про другое - на рынке уже находится больше 20 миллионов добытых биткоинов, и держатели этих старых монет вполне могут начать продавать при первой панике или финансовых трудностях.

Дефицит новых монет не создает спрос сам по себе. Если желающих купить меньше, чем желающих продать, цена падает - и никакой халвинг тут не спасет.
Если оценивать ситуацию максимально трезво, наиболее реалистичный сценарий - это диапазон от 70 до 100 тысяч долларов к концу года. Не потому что это красивое число, а потому что для такого движения не нужно ничего экстраординарного - просто прекращение сильного оттока и отсутствие серьезной рецессии.

Сценарий с падением до 50-60 тысяч тоже вполне реален, если отток продолжится и корпоративные держатели начнут распродавать резервы активнее. А вот 150 тысяч - это уже история про почти идеальное стечение обстоятельств, которое случается редко.

Возможно, самый честный вывод такой - оценивать нужно не то, насколько заманчива цифра в прогнозе, а то, готов ли ты пережить падение на 30-40% раньше, чем этот прогноз хотя бы попытается сбыться.
Показать полностью...
+1
13

Шантаж, угрозы и обман - обычный день судебного пристава

Я уже писала о том, что у меня суды с банком, который, невзирая на то, что я честно погашаю доставшийся мне по наследству кредит, все же не успокаивается. Деньги эти ребята берут охотно, но от идеи заполучить квартиру, которая мне тоже перешла по наследству, не отказываются. И стараются это сделать всеми незаконными способами, потому что по закону не выходит.

Помнится, я рассказывала, что пристав, которая работала по исполнительному листу, закрыла дело далеко не в те сроки, в которые должна была. Растянула она тогда это удовольствие на два месяца вместо трех рабочих дней по закону. А я все дергалась, ведь все же и квартира на кону, и для того, чтобы окончательно расквитаться с банком, мне пришлось брать в долг под процент. Долг я уже скоро верну с концами. Но история продолжается.

В прошлый раз я не стала подробно рассказывать о том, что творила пристав, которая работала по моему исполнительному листу. Например о том, что она решила обманом и угрозами чего-то от меня добиться, когда банк подал в суд уже на нее. Но это было. Прошло уже почти полгода, но я помню, как эта мадам позвонила и стала верещать, что банк подал в суд на меня, и мне нужно срочно отнести в банк деньги, потому что суд я проиграю, придется платить штрафы и так далее. Цензурными словами не передать мое удивление, когда я зашла на сайт суда и узнала, что судится банк с ней, а не со мной. Расчет пристава был прост: если я доплачу 50 000 рублей, которые они уже "потеряли", у банка претензий к приставу не останется. Однако я с Совкомбанком с глазу на глаз дело иметь не собираюсь, они ведь и при надзоре органов не стесняются "терять" деньги, а без них что будет?

Тот суд пристав выиграла. То ли потому, что невзирая на затянутые сроки, свои обязанности все же исполнила: деньги с должника (меня) взыскала, исполнительное производство закрыла. То ли благодаря тому, что старшие коллеги смогли отстоять товарища в суде. Как бы то ни было, 20 марта суд вынес решение в ее пользу. Я уж было собиралась подавать теперь в суд сама, на банк, чтобы закрыть уже этот треклятый кредит. Потому что, повторюсь, тет-а-тет я с этой организацией больше взаимодействовать не буду.

Но умные люди мне сказали: подожди. Будет апелляция. И таки да, она случилась! Банк подал апелляционную жалобу в вышестоящую инстанцию. Об этом я узнала из письма, которое получила как заинтересованное лицо. И полюбовалась утверждением банка, что пристав вероятно под давлением с моей стороны закрыла исполнительное производство, а не потому что все по закону. Даже возгордилась: это какое впечатление я произвожу, раз решили, что я, простая смертная, могу оказать давление на пристава? Впрочем, это лирика, а я уже готовилась прийти в суд... Но на заседание, которое состоялось 23 июня меня, по традиции, не позвали. Что творится с повестками? Хотела бы я знать.

Как бы то ни было, 25 числа мне звонит пристав. И начинается... Сначала девушка решила испугать меня тем, что завтра с девяти утра она выставляет на торги мою квартиру, если сегодня же я не заплачу банку с глазу на глаз через приложение. Когда же я спрашиваю, на каком основании, собственно, она собирается выставлять квартиру, если суд еще идет, и исполнительное производство пока не возобновлено, начинает мяться и бубнить что-то невнятное. Понятно, пыталась запугать. Сообщаю, что платить я буду только через госорганы - например, через госуслуги, чтобы остались доказательства оплаты.

На следующий день, едва пробило девять, пристав звонит снова и начинает давить. Сообщает, что и суд мы проиграем (хотя это вряд ли), и платить мне тогда придется на 18% больше, и так далее. Но честное слово, мне лучше больше заплатить, но наверняка. Пока же выходит так, что я заплачу, банк снова "потеряет" деньги и все.

Когда я объяснила свои опасения, пристав делает шикарное (нет) предложение. А именно: готова идти со мной в банк (а на дворе вообще рабочий день и она в другом городе, но готова приехать в течение часа). Там мы вместе должны внести мои деньги через кассу, договор закроют тут же, она возьмет справку о закрытии и побежит в суд с ней, чтобы завершить процесс. Иначе, если она проиграет суд, ей придется платить госпошлину в 15 000 рублей. Я, по мнению пристава, должна войти в ее положение и заплатить банку, чтобы платить не пришлось приставу.

Ощущая, что меня снова пытаются надуть, я прошу перезвонить через полчаса. Захожу в приложение банка, чтобы информацию изучить - а у меня там какой-то арест по непонятным основаниям. Ни номера производства, ни сведений, какой пристав наложил арест. Просто сумма, подозрительно совпадающая с остатком долга. Звоню на горячую линию банка, там подтверждают, мол да, есть арест, откуда - не знаем, но вы кредит закрывайте. И говорят, что день в день мне справку конечно же не дадут, как пристав уверяет. Минимум день, а обычно три дня договор закрывается.

Звоню на горячую линию ФССП, а там удивляются наличию задолженности у меня и советуют отправиться в банк, получить справку об ограничениях по счету, в которой и информация об аресте должна значиться. И как раз после этого разговора звонит пристав. Конечно, я сообщаю, что и в ее сопровождении платить напрямую банку не буду по причине отсутствия доверия к этой милой барышне. Она ведь лучше меня знает сроки, в которые закрывается кредитный договор. Опять же, непонятное ограничение, на которое она советует не обращать внимание. Но услышав отказ и неудобные вопросы, бросает трубку.

А я понимаю, что приставу нужна была именно справка о том, что я заплатила требуемую сумму, чтобы предоставить ее суду. А что будет с моим кредитом - ее, конечно же, не волнует. Как и то, что банк все поступившие средства спишет на какие-то якобы ограничения, не существующие в реальности. И продолжит тянуть с меня деньги, чтобы окончательно лишить платежеспособности и впоследствии оттяпать таки квартиру. Это ведь так замечательно: и получить денег больше, чем по кредиту со всеми процентами накапало, и квартиру вдобавок. Но я с таким планом не согласна.

По итогу могу сказать, что история продолжается. Впрочем, я ни на что другое и не надеялась. Удивляет только пристав, который хочет, чтобы я вошла в ее положение, но оказать ответную любезность и войти в мое - не желает. А еще хочет защищаться от несправедливых притязаний банка не с помощью закона, а угрозами, шантажом и едва ли не вымогательством. И, к сожалению, судя по тому, как она общалась со мной все это время, почти уже год, это привычный для девушки стиль работы. Мерзко, что в системе, которая, по идее, должна защищать закон, работают такие люди. Справедливости ради скажу: есть и другие. Очень много существует честных сотрудников ФССП, я и с такими успела познакомиться. И если бы не паршивые овцы в их рядах, возможно, и отношение к этой структуре было бы гораздо лучше. Ну и законы исполнялись бы точнее и честнее. Однако из-за таких вот экземпляров уже кажется, что о справедливости только мечтать остается.
Показать полностью...
+3
14

Кредитная история: зачем она нужна и как её проверить

Если вы захотите оформить кредит, среди прочих документов вас попросят подписать соглашение на запрос вашей кредитной истории в соответствующем бюро (БКИ). Кредитная история — это ваше финансовое досье, в котором хранится очень много информации:

1. Все оформленные на ваше имя кредиты, займы и рассрочки.
2. Графики фактического погашения.
3. Данные о досрочном закрытии кредитов.
4. Данные о просрочках.
5. Участие в кредитных договорах в качестве поручителя, если по этим кредитам были просрочки.
6. Заявки на признание банкротства.
7. Все поданные заявки на кредиты и рассрочки (независимо, были ли они оформлены впоследствии или нет).

Эту информацию предоставляют в БКИ банки, микрофинансовые организации, лизинговые компании и инвестиционные платформы. БКИ выдает отчет о кредитной истории клиента банкам, МФО, страховым и инвестиционным компаниям по запросу и только с добровольного разрешения клиента. Без разрешения клиента доступ к его кредитной истории имеет Центробанк, судебные и следственные органы, нотариус при оформлении наследства.

Интересный факт: с апреля 2026 года подавать информацию в БКИ также обязаны сервисы, предоставляющие возможность постоплаты («Долями», «Яндекс Сплит», «Плати частями» и т. п.), если общая сумма оформленных по этой системе покупок в одном магазине превышает 50 тыс. рублей либо если рассрочку предоставляет не сам маркетплейс или магазин, а банк-партнер. Поэтому просрочка по платежу за условный купленный на Яндекс Маркете пылесос потенциально может стать причиной отказа в оформлении банковского кредита.

Что такое БКИ

Бюро кредитных историй — это лицензируемая государством организация, которая собирает, систематизирует, анализирует, хранит и выдает по запросу данные о финансовой дисциплине физических и юридических лиц.

На сегодня в России работает 6 БКИ, их перечень можно найти в реестре Центробанка на его официальном сайте.

Банк или МФО имеет право заключить договор об оказании информационных услуг с любым из БКИ из реестра. Поэтому информация о вашей кредитной истории может быть разбросана одновременно по нескольким бюро. Узнать, в каких именно БКИ есть информация о вас, кто и когда запрашивал оттуда вашу кредитную историю, можно на портале «Госуслуги». Там же вы можете 2 раза в год заказать бесплатную выписку из бюро.

Почему отсутствие кредитной истории — это тоже плохо

Иногда случается так, что человеку, который никогда не оформлял кредитов, одобряют банковский займ на худших условиях (на меньшую сумму или с большим процентом), чем клиенту, который уже оформлял кредиты и не имел по ним просрочек. Это напрямую связано с финансовыми рисками, которые несет банк.

Если у клиента нет кредитной истории, банк не может предугадать, насколько добросовестно он будет выплачивать платежи по кредиту, чтобы покрыть возможные потери, банк может оформить кредит на меньшую сумму, поднять процентную ставку или даже отказать в оформлении кредита вовсе. Такая ситуация может возникнуть при оформлении дорогостоящих кредитов на длительный срок, например ипотеки или автокредита.

Ошибки в кредитной истории

При работе с БКИ важно понимать, что вы не просто наблюдатель, но полноправный участник процесса формирования кредитной истории. Заведите привычку раз в полгода запрашивать выписку из нее. Если вдруг в документе обнаружится кредит, которого вы не брали, или просрочка, которой на самом деле не было, вы можете обратиться в БКИ с доказательствами (выпиской по счету, копиями платежных поручений, графиком платежей в бумажном варианте или предоставить скриншоты из личного кабинета). После проверки информация в кредитной истории будет исправлена.

Иногда случается так, что ошибка была не на стороне БКИ, а на стороне банка. Из-за ошибки банк мог неправильно передать сумму платежа либо по техническим причинам платеж обрабатывался слишком долго, что привело к возникновению просрочки. Если вы уверены, что вовремя вносили все платежи, не паникуйте, а с теми же доказательствами обращайтесь в банк. Все данные повторно проверят и, если ошибка возникла по вине банка, передадут скорректированную информацию в БКИ.
Показать полностью...
+2
8

Что такое ключевая ставка и почему от нее зависят цены на жилье

В СМИ мы постоянно слышим о ключевой ставке, она то увеличивается, то снижается. Сегодня я стряхну пыль со своего диплома экономиста и расскажу простыми словами что же это такое и при чем тут ставки по ипотеке.

Что такое ключевая ставка

Абсолютному большинству коммерческих банков в нашей стране не хватает собственных средств для успешного ведения бизнеса. Зачастую они берут деньги взаймы у государства, распоряжается этими деньгами Центробанк. Процентная ставка, под которую государство выдает кредит и есть та самая ключевая ставка. Банки определяют процентные ставки по кредитам для населения, исходя из ключевой ставки так, чтобы покрыть задолженность перед ЦБ и получить при этом прибыль.

На что влияет ключевая ставка

1. Цены на недвижимость. Чем ниже ключевая ставка, тем ниже ставка по ипотеке и тем больше людей хочет купить недвижимость. Чем выше спрос, тем выше поднимает цену застройщик. Поэтому, если в новостях вы слышите, что ЦБ РФ снизил ключевую ставку, то цены на новое жилье вскоре тоже снизятся, а затем качели качнутся в другую сторону и на фоне повышенного спроса цена на недвижимость поднимется. Цены на вторичном рынке напрямую зависят от цен на новостройки и меняются вслед за ними.

2. Проценты по ипотеке. При определении ставки по кредиту банки зачастую прибавляют к уровню ключевой ставки еще 3-4%. Исключение составляют кредитные программы, субсидируемые государством, например семейная ипотека.

3. Депозиты и инвестиции. При снижении ключевой ставки больше людей покупают недвижимость не для проживания в ней, а в качестве инвестиции на будущее. Если же ставка высокая, выгоднее и безопаснее становится хранить деньги на депозитных счетах или вкладывать их, например, в ценные бумаги.

Прогнозы на будущее

19 июня 2026 года ЦБ снизил ключевую ставку. На дату публикации ее уровень составляет 14,25%. В начале года эксперты прогнозировали постепенное ее снижение до 10% к концу года. Это привело бы к значительному снижению цен на недвижимость. Но радоваться еще слишком рано. Такое снижение цен неизбежно приведет к оттоку денег с накопительных счетов. Вместе с растущим дефицитом бюджета на фоне сложной экономической и геополитической ситуации в нашей стране это может привести к еще большим финансовым трудностям, поэтому скорее всего ставке не дадут слишком сильно опуститься. Это значит, что сильного снижения цен на жилье до конца текущего года точно ждать не стоит.
Показать полностью...
+2
16

От кого скрываются банки и мобильные операторы?

В комментариях под постом о Фикс-Прайсе верно заметили: цены в магазине давно уже не фиксированные, а вот название осталось прежним. И я задумалась: а почему так? Ведь и правда имя магазина уже давно не соответствует реальности и чего ради он называется по-прежнему, а не переименовался во что-то более близкое к истине?

Да, понятно, что есть товарный знак, наверное, наименование, которое у всех на слуху. И в связи с этим возникает другое недоумение: а что творят банки и мобильные операторы в таком случае? Ведь у них тоже и зарегистрированное наименование, и клиенты знают их под одним названием - а они несколько лет назад стали резко менять имена. Зачем?

Теле2 становится Т2, Тинькоф - Т-банком, Сбербанк - Сбером. Такое ощущение, что у всех упомянутых какие-то проблемы начались, раз они решили настолько резко переименоваться, будто прячутся от кого-то. Разумеется, это не так и в новых именах далеко от старых они не ушли. Однако остается непонятным, зачем вообще нужно было это делать. Клиентов-то не потеряли, но сколько денег ушло на изготовление новых вывесок, промо-материалов и прочего!

Ладно, насчет Т2 вопросов меньше всего. Закончился срок лицензии на предыдущее наименование, а шведы, ввиду всех известных нам событий, продлевать эту самую лицензию не стали. Так что у мобильного оператора попросту другого выхода не было. Странно, правда, что просто убрали из названия "еле". Уже несколько лет оператор принадлежит Ростелекому - но в новом названии это никак не отражается. Интересно, почему? Эти от кого скрываются?)

Но то был вопрос риторический. А вот к банкам вопросы более предметные - зачем? Что у Сбера, что у Тинькоф, что, кстати, у того Теле2, среди объяснений, есть еще один аргумент: стремление к простоте и скорости. Это, якобы, символ времени. Ну да. В то время, как технологии становятся все сложнее, букв становится все меньше.

Я, конечно, с секундомером не упражнялась, но мне кажется, на то, чтобы произнести "Т2", а не "Теле2" времени уходит не намного меньше, экономия минимальная. С банками такая же история. И чего ради буквы беречь? Ну у Тинькоф еще одно объяснение есть: уход от фамильности бренда, якобы в мире еще и такая тенденция прослеживается.

В конкретно этом случае желание понятное - Олег Юрьевич составил о себе определенное мнение в пространстве. И серьезная организация, коей банк является, уж наверняка хотела бы не ассоциироваться с этим мнением. Но вообще странная тенденция, если честно. Фамильное, династийное дело, на мой взгляд, это хорошо.

По всему миру столетиями стараются сохранить память об основателе, не выпускать дело из семьи, гордятся тем, что бизнес передается из поколения в поколение. Да и клиентам, как мне кажется, больше нравится иметь дело не с каким-то ООО или ЗАО, а с брендом, имеющим историю, ценности, отвечающим за качество. А тут по сути взяли и перечеркнули родословную. Что это за тенденция такая образовалась, спрашивается.

В ситуации же со Сбером вообще ничего не понятно. Банк существует с 1991 года, а если принимать за точку отсчета указ Николая I о сберегательных кассах, то и вовсе с 1841 года. Грандиознейшая история за плечами, имя, которое у наших сограждан на подкорке отпечаталось. И вдруг сокращения, какие-то стремления и так далее. Честно говоря, не слишком понятно, зачем вообще это было делать.

Помню, на волне всех этих сокращений-переименований шутка была, что осталось только театру Вахтангова сократиться до Вах. К счастью, это была только шутка. Но в целом тенденция к сокращению, будто клиенты дебилы и больше пяти букв прочитать и воспроизвести не в состоянии - удручает. Меня так уж точно. А вас?
Показать полностью...
+2
18

Сказ о том, как банк хочет забрать квартиру

Лентой навеяно. Я вообще человек честный и кредиты, если таковые есть, стараюсь платить. А еще больше стараюсь их не брать. Но при этом у меня суд с банком, три года нервотрепки и квартира под Дамокловым мечом: очень хочется банку ее заполучить. Однако обо всем по порядку.
В 2021 году у моей мамы обнаружили онкологию. В 2023 году ее не стало. У меня остались два ее кредита: в Сбере и в Совкомбанке. Второй под залог квартиры, которая теперь тоже перешла мне. Об обоих кредитах я знала и помогала платить. Сразу скажу, если бы располагала такими возможностями, маме и брать бы их не пришлось. Но...

После похорон с документами мы пошли по банкам, предъявили свидетельства, попросили об отсрочке в полгода. Потому что не в состоянии я была сразу все погасить или ежемесячно выплачивать равными платежами пока что. А через полгода, согласно закону, я вступала в наследство, планировала сдавать квартиру и этим доходом оплачивать кредиты согласно ранее установленным графикам.

Теперь, внимание. Первая моя ошибка заключалась в том, что когда банковские работники согласились предоставить отсрочку, никакие бумажные подтверждения я не получила. Да-да, на слово поверила. Забегая вперед, скажу, что на мои отношения со Сбером это никак не повлияло, тот кредит я давно погасила и мы расстались довольные друг другом.

Не могу сказать того же о "Совке", увы. Мамы не стало в начале мая и, соответственно, полгода истекали в начале ноября. Но в конце октября банк подает в суд, выставляет меня злостной неплательщицей. И, что интересно, подает по месту нахождения квартиры, а не меня. А это другой город, закрытый объект, куда в наших нынешних реалиях еще и просто так не попасть. Да и повестка куда-то испарилась, но это, вероятно, вопрос к почте. О том, что со мной судятся, я узнаю в конце декабря. К тому времени уже дважды внесла ежемесячные платежи, кстати говоря.

Ошибка номер два: надо было, как подошел срок вступления в наследство, сразу требовать, чтобы банк переоформил на меня договор. Может, и об иске узнала бы раньше. А еще я так понимаю, надо постоянно мониторить Госуслуги - мало ли кто из какой дыры вылезет и подаст на тебя в суд. Да и за судом следить нужно очень внимательно.

Каким-то образом суд умудрился вынести решение, согласно которому квартира будет арестована и продана с торгов, чтобы удовлетворить аппетиты банка. Но тут я появляюсь на заседании, рассказываю, как дело обстояло, чеки о погашении ежемесячных платежей предъявляю. Банк делает круглые глаза и заявляет, что не соглашался ни на какую отсрочку. Да-да, надо было брать бумаги.

А еще, кстати, к тому моменту я и в наследство вступить не успела - деньги на это тоже нужны, по сумме примерно как ежемесячный платеж по кредиту. Тогда я думала, что погашать кредит важнее и решила вступить в наследство потом. Это дальше будет иметь роль. Пока же мы с банком пришли к мировому соглашению: я плачу как и прежде, банк не покушается на квартиру. Но при этом мне пришлось еще оплатить и расходы "Совка" на суд, хотя я не просила его подавать иск. Однако была слишком напугана в тот момент, что квартиру заберут, признаю.

Тут созревает ошибка номер три: в тексте соглашения банк не упоминает, что в результате соблюдения условий с моей стороны больше не претендует на квартиру. То есть, как мне объяснила судья, они все равно в любой момент могут предъявить свои права, плачу я или нет. И вот ошибка: надо было требовать переделывать текст соглашения, где была бы правильная формулировка. Я этого делать не стала, снова на слово поверила. Соглашение заключили.

Я, как и раньше, плачу. Банк пока молчит. Но несколько месяцев спустя, в пору очередного осеннего обострения, прилетает новый иск. О том, чтобы суд признал меня владелицей квартиры, а квартиру продал. Дело в том, что за некоторое время до этого обстановка в регионе стала слишком напряженной и город, где находятся квартира и нотариус попросту закрыли для посещений. Поэтому приехать и вступить в наследство я не могла. Чтобы на судебное заседание попасть и то приходилось каждый раз пропуск оформлять с боем.

Я не буду рассказывать про все, что на суде происходило, как очередной представитель банка поливала меня грязью и перебивала даже судью. Просто донесу суть: где-то затерялись 20 тысяч из моих ежемесячных платежей. Я принесла их в банк, внесла через банкомат, получила чек, а дальше они испарились. Фокусы, да и только! Суд в результате признал меня владелицей квартиры, но отказался эту квартиру выставлять на торги.

И через несколько месяцев банк сделал ход конем: банк, как и предсказывала первая судья, заявляет свои права на квартиру. Оформляет исполнительный лист, идет с ним к приставу, пристав открывает производство и собирается выставлять квартиру на торги. Я в панике ищу деньги, чтобы разом погасить этот долг. Даже нахожу, под процент. Погашаю через пристава, переплачиваю еще 20 тысяч. Потому что знаю: если отнесу в банк, там снова "потеряют".

И что вы думаете? Потеряли! Уже 50 000 рублей. Но так как все прошло через приставов, производство закрывают. С боем и жалобами в прокуратуру, через два месяца. Хотя пристав обязана по закону закрыть через три дня после поступления средств. Но она не торопилась. Нет, я не считаю, что банк ей что-то посулил, ну что вы)

Закрыли все это дело в конце сентября прошлого года. В октябре Совкомбанк снова подает на меня в суд и проигрывает. В декабре он подает уже на пристава. Вот три заседания уже было, назначили четвертое, хотя обычно на трех все решают. Интересно, кто победит? У меня уже ни нервов не осталось, ни страха, я теперь просто наблюдаю. А всем вам даю совет: во-первых, с "Совком" не связываться. Во-вторых, если не дай Бог окажетесь в подобной ситуации - ищите возможность погасить кредит сразу и полностью. Меньше потратите. В-третьих - всегда берите документальные подтверждения. Вот просто всегда.
Показать полностью...
+4
29

Мошенники - рекрутеры, новая схема мошенничества в группах поиска работы

Хотела найти подработку в группе с вакансиями в Телеграме, заинтересовало объявление, где нужно заполнять карточки на маркетплейсе, делать дизайн и наполнение. Работодатель писал, чтобы напрямую связывались с ним в телеграм. Написала, назначили встречу в zoom.

Честно говоря, пользовалась зумом так давно, что уже забыла, что нажимать. Когда подключилась, рекрутер спросил есть ли кто-то рядом, не будут ли мешать. Сказал, что можно не включать камеру, но нужно поставить запись разговора и помог настроить зум. Дальше начали обсуждать работу, мне все объясняли вполне логично, откуда брать информацию, как и в чём делать дизайн, и как-то незаметно мы перешли на обсуждение дизайна для банков. Разговор шел достаточно легко.

А потом рекрутер попросил зайти в приложение банка на моем телефоне, чтобы посмотреть пример дизайна страницы. Я чуть было не повелась, но вовремя остановилась! Ну как, зачем рекрутеру, чтобы я во время разговора переключилась и зашла в банк. Нелогично же. Если что-то нужно показать, есть же трансляция экрана и с его стороны. Я что-то сказала и срочно вышла из разговора.

Перетрусило меня сильно. Потом, когда шок прошёл, уже подумала, что мне повезло не влезть в какую-то нехорошую махинацию, и все мои небольшие накопления остались при мне.

А мошенники дошли уже до фрилансеров! Обирают мам в декрете и людей, которые ищут подработку не от хорошей жизни и высоких зарплат.
+10
167

Как узнать, в каких банках открыты счета

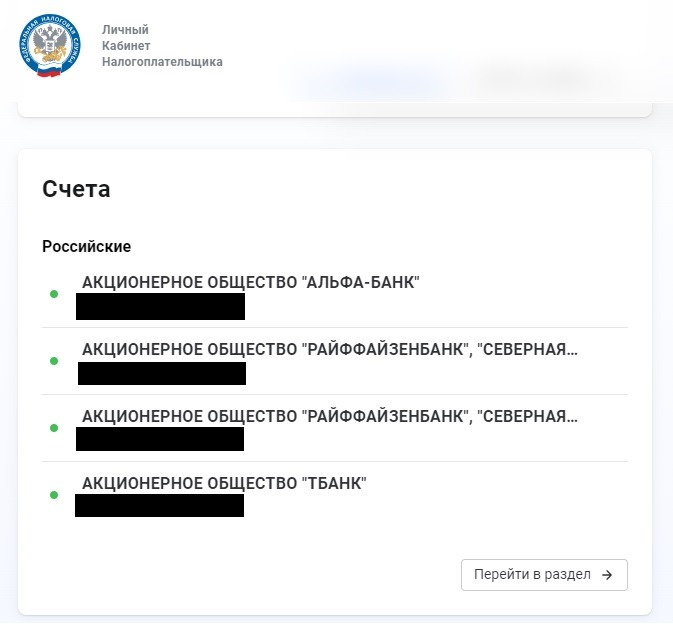
Думаю, у многих в России есть большое количество банковских счетов, и не всеми они пользуются. Некоторое время назад я понял, что не знаю, всех банков, в которых у меня открыты счета. Поэтому я решил исправить эту проблему. Оказывается, сейчас довольно легко получить информацию по всем своим счетам.

Заходим на сайт Федеральной налоговой службы, переходим в личный кабинет физического лица. Попасть в аккаунт можно с помощью портала «Госуслуги», с помощью электронной подписи или по ИНН и паролю. Тут выбор только за вами.
Показать полностью...
+4
18
1
2